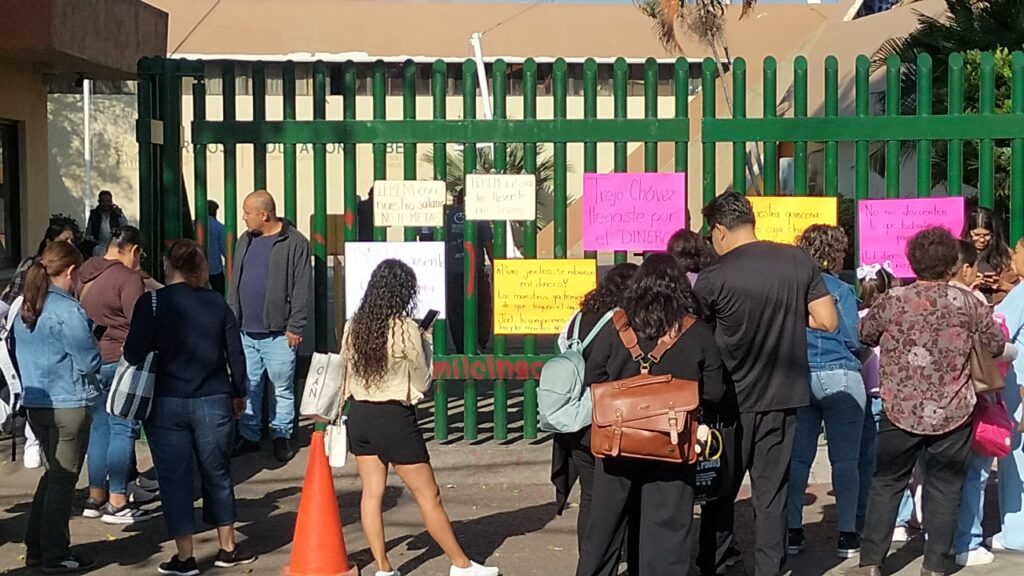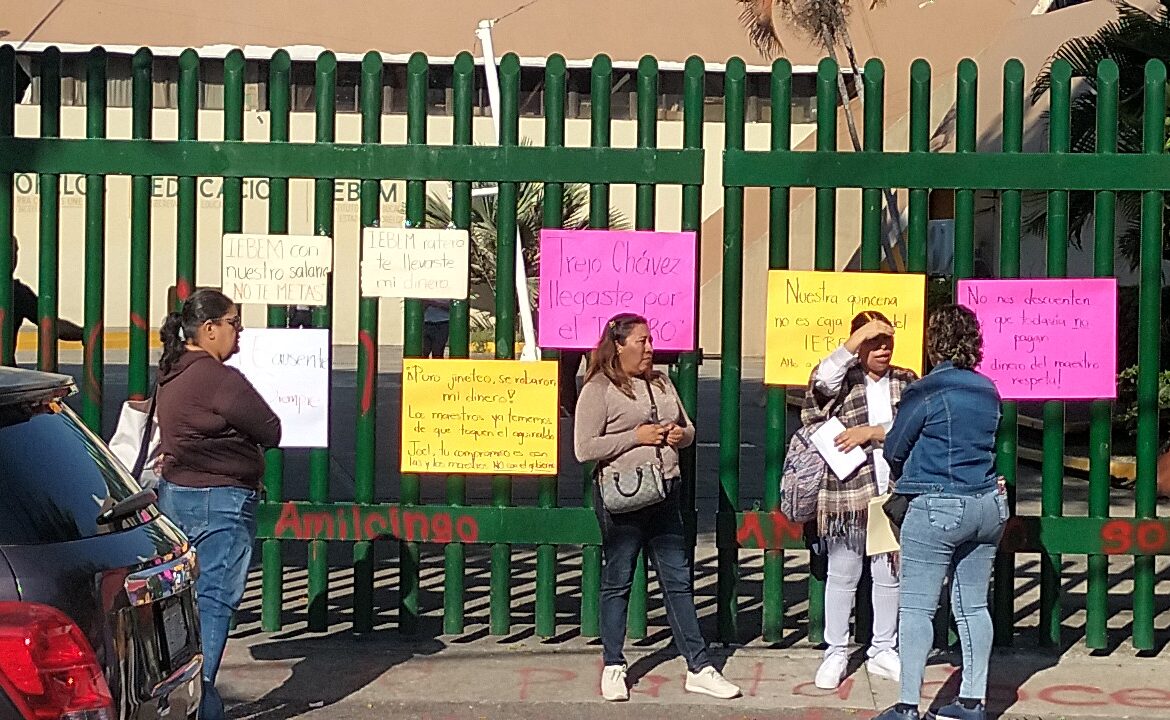
Un conflicto laboral y financiero escaló en el estado de Morelos tras la decisión del Instituto de la Educación Básica del Estado de Morelos (IEBEM) de separar el pago de la Rezonificación Social (RZ) de la nómina ordinaria y aplicar retenciones impositivas directas.
La medida provocó bloqueos e inconformidad entre el personal docente y de apoyo, quienes denuncian que la alteración en el esquema habitual de dispersión derivó en una drástica caída en sus ingresos quincenales.
En testimonio anónimo, una persona afectada explicó la dinámica histórica del cobro señalando que «el bono de resonificación siempre llega en la segunda quincena de octubre» y que habitualmente «llega este pues en la nómina por junto con la nómina, no llega aparte».
La docente relató que las autoridades aplicaron descuentos en sus quincenas de hasta un 70% aproximadamente: «a mí me afecta porque tengo que pagar renta, a mí me afecta porque tengo un hijo, a mí me afecta porque tengo gastos y al final también tengo deudas. Mi descuento asciende a los 3000 y aparte tengo otro descuento, entonces, el monto recibido es como para echarse a reír».
La tarde-noche del martes, el IEBEM emitió un comunicado oficial a través de la Dirección de Personal y Relaciones Laborales informando que la compensación, denominada oficialmente «Compensación por Fortalecimiento de la Compensación Provisional y Temporal Compactable», «será efectuado mediante nómina extraordinaria, conforme a los criterios y disposiciones aplicables para el otorgamiento de esta prestación».
La autoridad justificó que «esta percepción se encuentra sujeta a la retención del Impuesto Sobre la Renta (ISR), de conformidad con las disposiciones fiscales vigentes». Además, precisó que por razones técnicas «en determinados casos el ISR correspondiente a esta prestación podrá verse reflejado como una deducción en el comprobante de pago de la nómina ordinaria, aun cuando el concepto RZ sea cubierto mediante una nómina extraordinaria», subrayando que «dicha variación no constituye una disminución de las percepciones salariales ordinarias, sino que obedece a la aplicación de las retenciones fiscales derivadas del pago de esta prestación extraordinaria».